

Az idén 6 százalékkal bővülhet a távközlési hálózatok globális piaca, így az év végére elérheti a 85,4 milliárd dollárt. Ez duplája a tavalyi növekedésnek. Az ázsiai térség még akár meg is haladhatja ezt, állítja a Gartner jelentése: ott – leszámítva Japánt – akár a 7 százalékot is elérhetikal is bővülhetnek. A Dell’Oro ennél óvatosabb: idénre mindössze 3 százalékos növekedést jósol, bár a szintén amerikai piackutató cég 2013-ban is csak 2 százalékos bővülést mért.
Rózsásabb jövőkép az üveggömbben
A bővülés azonban gyorsul, ami jó hír lehet az európai hálózati eszköz gyártóknak, a svéd Ericssonnak, a finn Nokiának vagy a francia-amerikai érdekeltségű Alcatel-Lucentnek, bár arra nem nagyon számíthatnak, hogy enyhül majd az olcsón termelő kínai riválisok által diktált brutális árverseny.
A piaci élénkülése a a mobilkészülék-gyártástól megszabadult Nokiának ráadásul létkérdés. Hírek szerint a finn cég csütörtökön esedékes legfrissebb üzleti jelentése nem lesz túl fényes. A hálózati berendezés gyártással foglalkozó szegmens, a Nokia Solutions and Networks (NSN) a tavalyi utolsó negyedévben állítólag 19 százalékkal kisebb bevételt ért el, mint az előző év hasonló időszakában, az év egészére pedig a visszaesés mértéke eléri a 17 százalékot – írja a Reuters.
A növekedésnek ugyanakkor nem egyformán örülhetnek a piaci szereplők. A China Mobile folyamatban lévő 4G-s óriásberuházása kellő munkát ad az ottani két nagy szállítónak, a Huawei-nek és a ZTE-nek. A két távol-keleti gyártó Magyarországon is jó pozíciókat szerzett, előbbi a Vodafone, utóbbi a Telenor legutóbbi nagyszabású hálózatmodernizációjának volt a nyertese. (Ráadásul nálunk is épülnek a 4G/LTE hálózatok, amihez szükség lesz azonban további frekvenciákra. A szolgáltatók most éppen várják a legújabb kiírást.)
Európában a fő munkaadó a Vodafone
A kínai piacból a belföldiek mellett az európai szállítóknak is juthat. Az viszont, hogy ténylegesen mennyit profitálhatnak belőle, erősen függ attól, hogy milyen árat tudnak kialkudni az alacsony vállalási díjakhoz szokott piacon.
Európában a Vodafone megbízásainak köszönhetően az Ericsson és a Huawei pozíciói a legjobbak. A két szállító a jövőben is építhet a brit szolgáltatóra: a legutóbbi bejelentések szerint az operátor 2016 márciusáig 7 milliárd fontot költ hálózatmodernizációra. Ez feladja a leckét Európa más nagy szereplőinek, a Deutsche Telekomnak, a Telefonicának és a Telecom Italiának is. Dönteniük kell, hogy felvegyék-e a beruházási versenyt a Vodafone-nal.
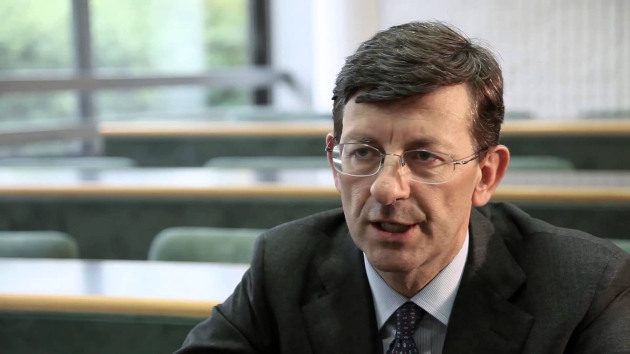
Úgy tűnik, Európában a Vodafone-nál van a helyzet kulcsa (Vittorio Colao CEO)
Az elemzők bizonytalanabbak az egyesüllt állmokbeli szolgáltatók várható költéseivel kapcsolatban, miután a két vezető operátor, a Verizon és az AT&T hálózata már átesett generációváltáson, további fejlesztéseket már csask az előfizetői igények függvényében eszközölnek. Az amerikai piac harmadik szereplője, a Sprint idén és jövőre együttvéve 8 milliárd dollárt kíván fordítani a hálózatának egy nagyobb szabású modernizálsára. Itt a nyertesek az Alcatel, a Nokia és a Samsung lehetnek, a vesztes pedig az eddigi szállító Ericsson, amelyet teljes mértékben lecserélt a Sprint.
Az egy ideje felvásárlási célponttá vált T-Mobile sem állt le a korszerűsítéssel, a cég januárban 3,3 milliárd dollárt költött arra, hogy mobilfrekvenciákat vásároljon a Verizontól a lefedettségének növelésére. Ugyanakkor ha hamarosan nyélbe tudják ütni a Sprint és a T-Mobile USA fúzióját, az máris megkérdőjelezheti a két piaci szereplő idénre tervezett hálózati beruházásait.
Megtépázott marginok
Miközben örülnek az újabb növekedésnek, a hálózati eszközgyártók vezetői és befektetői titokban abban is reménykednek, hogy végéhez ér a kínai riválisok által lassan egy évtizede indított ádáz árháború a külföldi megrendelések elnyeréséért. A piacvezető Ericsson nyereségrátája 10 százalék alá csökkent (2005-ben még 20 százalék fölött volt). Az Alcatel-Lucent pedig, amelynek átalakítása még most is tart, amióta elmerült a 2006-os transzatlanti fúzióban, mindössze egyetlen évben, 2011-ben volt képes némi profitot felmutatni.
Az árverseny lassulása egyébként amiatt is várható, mert úgy tűnik, a Huawei leállt a mindenáron való piaci részesedés növelésről. Ugyanakkor azonban a témában megkérdezettek közel fele a vállalási árak további csökkenésére számít.
A tétlenség ára, avagy a legacy rejtett költségei
A legtöbb vállalat a modernizáció költségeit számolja. A valódi üzleti kockázat azonban gyakran nem a változtatás ára, hanem annak elhalasztása.
Forradalom az IT-ban – forradalom az IT-biztonságban
A generatív mesterséges intelligencia, AI-alapú automatizálás, az agentic AI alapjaiban rajzolta át a vállalatoknál az IT és az üzlet kapcsolatát – és ezzel együtt az IT-biztonsággal kapcsolatos elvárásokat és feladatokat.
a melléklet támogatója a CLICO

Projektek O-gyűrűje. Mit tanulhat egy projektvezető a Challenger tragédiájából?