

A régió távközlési piacának legutóbbi tíz évét veszi górcső alá a PMR Publications. A lengyel piacon működő brit-amerikai tulajdonosi hátterű piackutató cég Bulgária, Csehország, Lengyelország, Magyarország, Románia és Szlovákia infokommunikációs szektorát monitorozza rendszeresen. Legutóbb a vezetékes szélessávú lefedettség uniós átlagtól elmaradó voltáról adtunk hírt elemzésük alapján.
Még nyögjük a globális válság utóhatásait
Most kiadott jelentésükben a térség távközlési piacának elmúlt évtizedét, különösen annak második felét igen nehéz időszaknak minősítik. Ennek alapvető oka, hogy a régió gazdaságai különösen megszenvedték a 2008-as világgazdasági válságot. A szakértők szerint a vizsgált hat ország telekommunikációs piaca 2009-ben euróban számolva 15 százalékot zuhant annak ellenére, hogy akkoriban még ezeknek az országoknak a többségében a mennyiségi növekedés jellemezte az ágazatot, azaz a piac messze volt még az érett szinttől. Az alábbi grafikonon jól látható, hogy a telekommunikációs piac minden főbb szegmensében brutálisan megállt a növekedés. Bár utána volt némi visszarendeződés, a negatív trend egészen a múlt év végéig folytatódott,amiben az elhúzódó válsághatások mellett szerepet játszottak a helyi piacszabályozási intézkedések és a mobil végződtetési díjak csökkentése is.
Közép-Európa távközlési piacának kumulált értékét 21,4 milliárd euróra becsüli 2013-ra az elemző cég, amely az elmúlt évre még nem adott becslést. Megjegyzi, hogy a már említett szabályozási környezet mellett számos egyéb tényező befolyásolja a piac alakulását, és gyakorol közvetett hatást a tarifákra. A szolgáltatók által végrehajtott beruházások iránya összhangban van a technológiai trendekkel, a piaci kereslet pedig nagyon erősen függ a lakosság vásárlóerejétől.
A vezetékes hangot a cégek még nem írták le
Az egyik legszembetűnőbb változás az elmúlt évtizedben a vezetékes távközlési szegmensben következett be, 2005-től a mobil technológia előretörésével párhuzamosan látványosan csökken a vezetékes szolgáltatásra előfizetők száma. Ez főleg a magánelőfizetőket jellemezte, a cégek ugyanis megtartják vezetékes előfizetéseiket vagy azok egy részét mondván, az hitelesebbé teszi őket a vevőik előtt.
A telekommunikációs piac főbb szegmenseinek bővülési üteme
Közép-Európában, 2004-2014
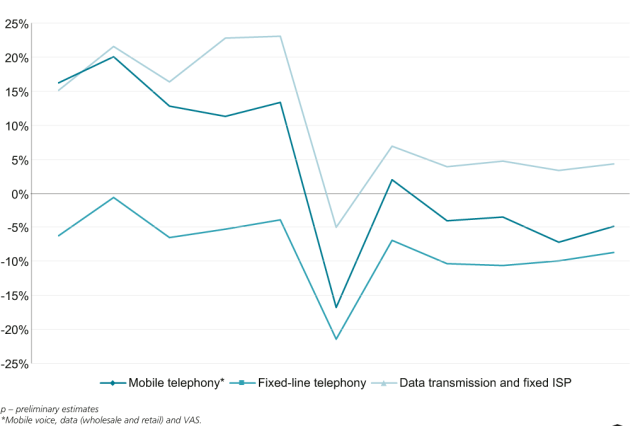
Forrás: PMR
Jelentősen lelassult 2008 óta a SIM kártyák értékesítésének bővülése is, miután a régió országaiban a mobilpenetráció már jóval meghaladja a 100 százalékot. Egyre jellemzőbb, hogy az előfizetők egynél több SIM kártyával rendelkeznek, többnyire más-más szolgáltatótól, hogy a maguk számára kedvezően kombinálják a díjcsomagokat. Még így is, hogy a piac az érettség szakaszába jutott, évente mintegy 2-3 millió új SIM-kártyát vásárolnak a régióban. A szolgáltatók viszont már nemcsak a teljesen új ügyfelekre vadásznak, hanem igyekeznek a versenytársaik előfizetőit is átcsábítani magukhoz.
Az egyetlen szegmense a régió távközlési piacának, amit jóval kevésbé érintenek a makrogazdasági feltételek, az adatátviteli és internetszolgáltató piac. Ez egyben a legtöredezettebb is, itt ugyanis a helyi cégek még sikeresen fel tudják venni a versenyt a nagy országos szolgáltatókkal, vagy a még nagyobb regionális csoportokkal.
Országonként eltérőek a nethozzáférés népszerű technológiái
Az elemzés megállapítása szerint a közép-európai országokban az internethozzáférés uralkodó technológiája még az ADSL, amit viszonylag szorosan követ a kábel. A szakértők megjegyzik ugyanakkor, hogy a régió e téren sem homogén, az egyes technológiák népszerűsége országonként változó.
Az egész térségre jellemző viszont, hogy az internetelőfizetést az ügyfelek számos egyéb szolgáltatással (tévé, mobil, vezetékes telefon) kombinálják, mivel az egy szolgáltatótól elérhető hármas-négyes díjcsomagok jóval olcsóbbak, mint ha az egyes szolgáltatási elemekre különféle operátoroknál fizetnének elő.
A világhálós hozzáférésben most a fő hajtóerő a mobil internet, főleg az okostelefonok és a táblagépek megjelenése óta. Például csak 2012-ben 2,5 millió új netügyféllel és mintegy 1,23 millió új mobil szélessávú előfizetővel bővült a régió távközlési piaca, amelyen az elemzők a többéves lejtmenet után 2015-től bizonyos közelebbről meg nem határozott jelekből és trendekből kiindulva már kedvezőbb fordulatot remélnek.
Magyarország sok mindenben nem a régiós átlagot képviseli, de hogy az egyes távközlési szegmensekben éppen hol tartunk, ma már nehezebben követhető, ugyanis a múlt év folyamán megszűnt a Nemzeti Média és Távközlési Hatóság által korábban havonta közreadott gyorsjelentés a piac egyes szegmenseinek az aktuális állapotáról. Azóta teljesítményfigyelésre maradtak az ágazatot másféle bontásban, de ugyancsak rendszeresen monitorozó KSH-jelentések. Az elmúlt öt évre vontakozó KSH-adatokat az alábbi grafikonban foglaltuk össze.
A tétlenség ára, avagy a legacy rejtett költségei
A legtöbb vállalat a modernizáció költségeit számolja. A valódi üzleti kockázat azonban gyakran nem a változtatás ára, hanem annak elhalasztása.
Forradalom az IT-ban – forradalom az IT-biztonságban
A generatív mesterséges intelligencia, AI-alapú automatizálás, az agentic AI alapjaiban rajzolta át a vállalatoknál az IT és az üzlet kapcsolatát – és ezzel együtt az IT-biztonsággal kapcsolatos elvárásokat és feladatokat.
a melléklet támogatója a CLICO

Projektek O-gyűrűje. Mit tanulhat egy projektvezető a Challenger tragédiájából?